


حوكمة الشراء العام ترسيخاً لشفافية الإدارة وتعزيزاً للمساءلة
يرى المؤلف أن الشراء العامّ في لبنان شكّل ولعقود طويلة ميدانًا خصبًا للهدر والفساد، نتيجة غياب التنظيم التشريعي الشامل وتضارب الأنظمة، وتعدّد الجهات والصلاحيات، ليستنتج أن الحوكمة تمثّل حاجة ملحّة لإصلاح القطاع العام .

-
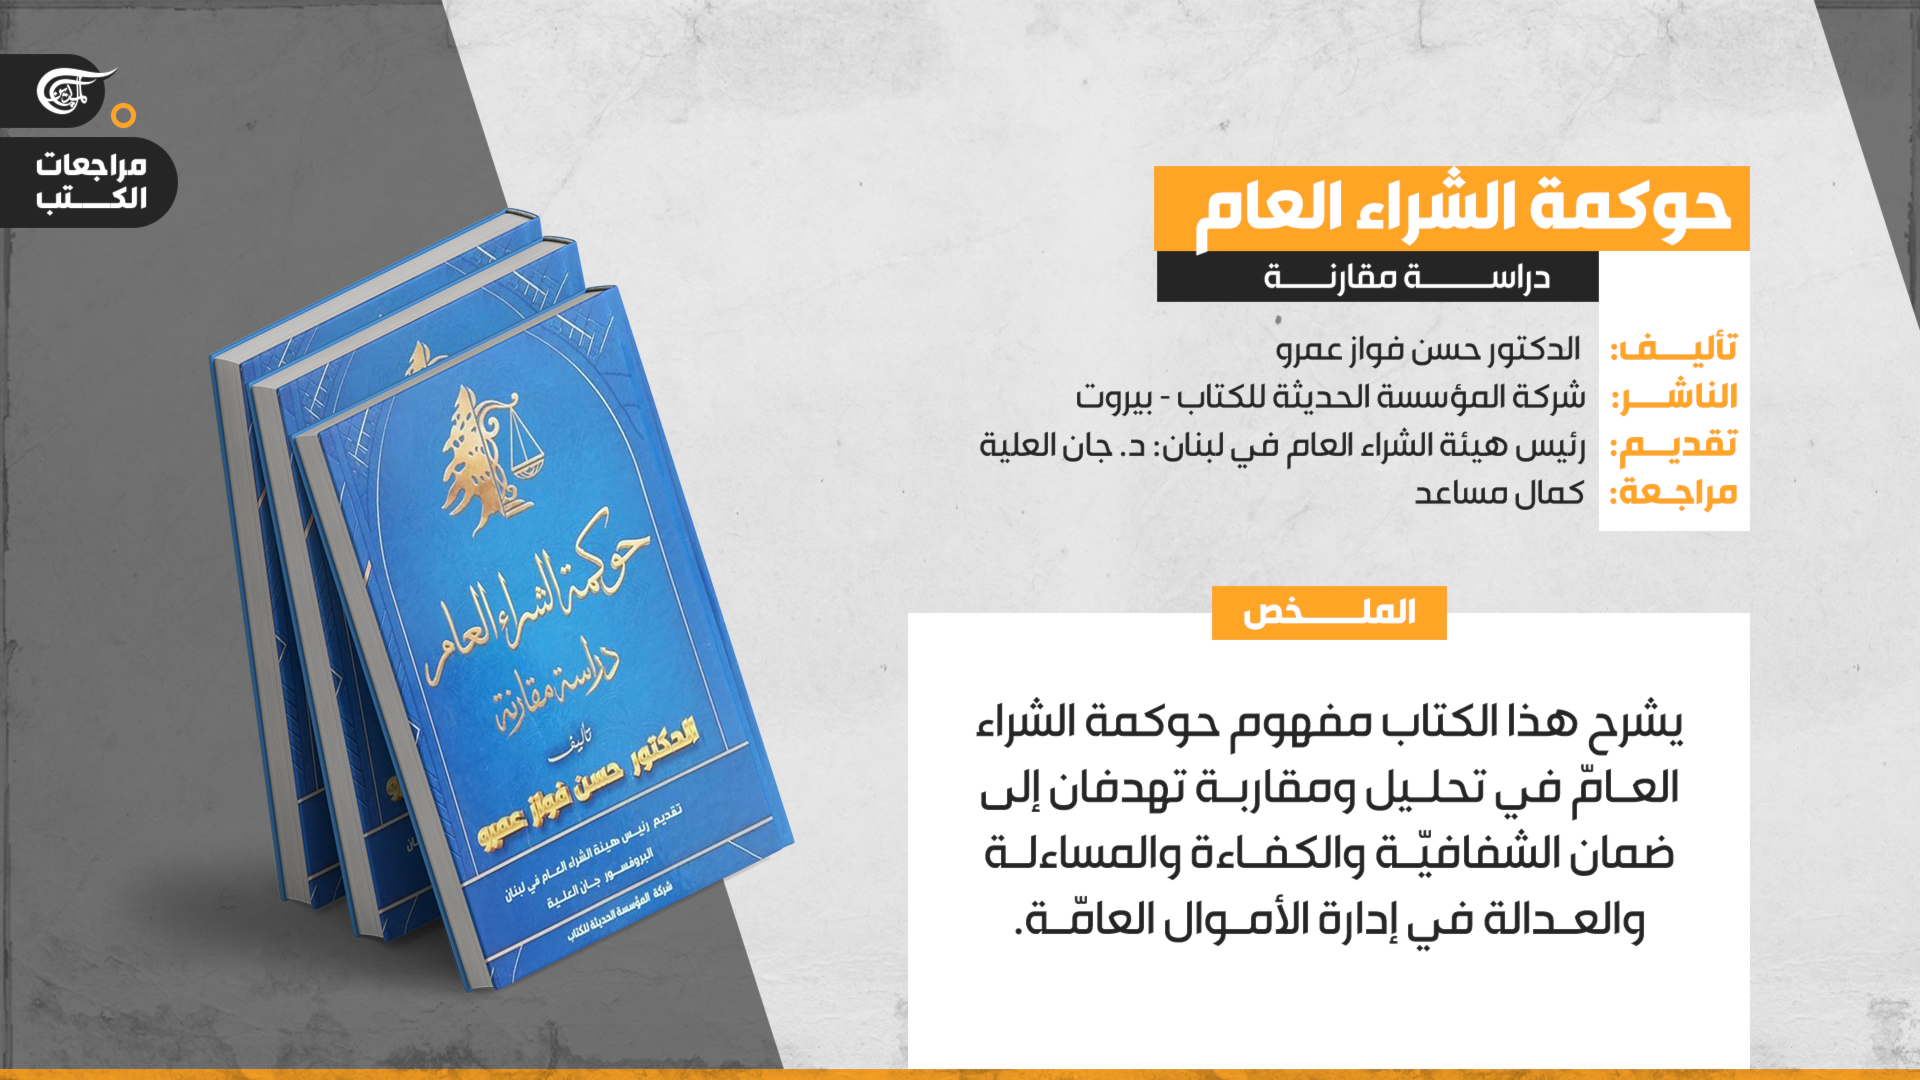
حوكمة الشراء العام ترسيخاً لشفافية الإدارة وتعزيزاً للمساءلة
كتاب "حوكمة الشراء العام" للدكتور حسن فواز عمرو، يعتبر ركنا رئيسياً من أركان إصلاح القطاع العام ومحاربة الفساد، لأن غياب حوكمة الإدارة على مدى سنوات، أدى إلى انهيار مالي واقتصادي مخيف بدأ يتمظهر اعتباراً من العام 2019، وما زالت محاولة معالجته بتوجيه من صندوق النقد الدولي تترنّح بين حلّ (منشود مفقود) لأزمة الودائع وتوزيع الخسائر، وتوازن مالي بعيد عن أن يُدرَك في ظل تزايد النفقات وارتباطه بسعر العملة الذي يسابق نمو الإيرادات، وعدم قدرة الاقتصاد الوطني على تحمّل المزيد من الضرائب والرسوم، حيث إن الحوكمة مطلوبة وضرورية في الظروف العادية، لكنها تغدو حاجة ملحّة في الظروف الاستثنائية التي أرخت بظلّها على الإنفاق والجباية في السنوات الأخيرة، وإن بفترات متقطعة.
كتاب "حوكمة الشراء العام" للمؤلف الدكتور حسن فواز عمرو، صادر عن شركة المؤسسة الحديثة للكتاب
العام 2026، بيروت.
غياب الحوكمة فساداً وهدراً
يعتبر المؤلف أن حوكمة الشراء العام تبدو حاجة ملحّة في ظل حجم الإنفاق الحكومي من جهة، وجودة الخدمات العامة التي ينفق لتأمينها من جهة ثانية، والخلل الناجم عن غياب الحوكمة في الشراء العام ينعكس هدراً وفساداً يُلحق خسائر في المال العام من جهة، ويؤدي إلى تدنٍّ في مستوى وجودة الخدمات التي تقدمها الدولة للمواطنين، إلى درجة ملامسة الخطر على الصحة والسلامة العامة والخدمات، بالتزامن مع إعادة بناء المؤسسات وإصلاح القطاع العام ومحاربة الفساد، لذا يكتسب موضوع حوكمة الشراء العامّ أهمّية كبيرة لناحية انعكاسات الحوكمة على صعيد ترشيد الإنفاق وضبطه من جهة، وتحسين جودة الخدمات التي تؤدّيها الدولة للمواطنين من جهة ثانية.
يعتقد المؤلف أن فكرة الحوكمة في بداياتها لم تكن ردة فعل على أزمات اقتصادية ومالية خانقة ضربت بعض الشركات في القطاع الخاص، ونتجت عن سوء الإدارة والتواطؤ أحياناً مع التدقيق الخارجي وغياب الرقابة والتدقيق الداخلي، ما أدى إلى فقدان الثقة وانهيارات في الأسواق المالية، من هذه الوقائع انطلق المؤلف ليكتشف أن غياب الشفافية والمساءلة وضعف الرقابة الداخلية وإهمال تقييم المخاطر هي سبب هذه الأزمات، ليطرح فكرة الحوكمة كمفهوم إصلاحي يهدف إلى إعادة تنظيم العلاقة بين أصحاب القرار والمساهمين والجهات الرقابية، ثم يعمّم مفهوم الحوكمة ويطبّقه على الإدارة العامّة وعلى السلطة العامة، معتمداً المنهج الاستقرائي، ومشيراً إلى أن معظم الدول باتت تعتمد مبادئ الحوكمة في إدارة شؤونها العامّة، وعلى رأسها الشراء العامّ، من أجل ضمان استخدام أكثر فعالية وكفاءة ونزاهة للمال العامّ.
شرح الدكتور عمرو في كتابه مفهوم حوكمة الشراء العامّ معتمداً المنهج الوصفي والمنهج التحليلي وبعض المقارنات، في تحليل ومقاربة تهدفان إلى ضمان الشفافيّة والكفاءة والمساءلة والعدالة في إدارة الأموال العامّة، بما يضمن الاستخدام الأمثل لها ويكافح الفساد ويعزز المنافسة بين الموردين، ويسهم في استعادة ثقة المواطن بالإدارات والمؤسسات الرسمية، ولا سيما أن للشراء العامّ وظيفة استراتيجية تنموية تتعدى وظيفة التوريد التقليدية.
الشراء العام ميداناً للهدر.
يرى المؤلف أن الشراء العامّ في لبنان شكّل ولعقود طويلة ميدانًا خصبًا للهدر والفساد، نتيجة غياب التنظيم التشريعي الشامل وتضارب الأنظمة، وتعدّد الجهات والصلاحيات، ليستنتج أن الحوكمة تمثّل حاجة ملحّة لإصلاح القطاع العام وتحديث أدواته، بما يعزّز الشفافيّة ويحقّق الكفاءة والفعالية في آن، معتبراً عدم تطبيق القوانين وانعدام المساءلة من الأسباب المنتجة للهدر والفساد، كما اعتبر المؤلف أن قاعدة حوكمة النصوص تحققت من خلال اكتمالها وتوحدها في قانون الشراء العام، الذي شكّل المرجعية الوحيدة (للشراء العام) وحلّ محلّ أنظمة قديمة مبعثرة، أهمها قانون المحاسبة العمومية الصادر بالمرسوم الرقم 14969 بتاريخ 30/12/1963، والمرسوم الرقم 2866 بتاريخ 16/12/1959 (نظام المناقصات)، والمرسوم الرقم 3688 بتاريخ 25/1/1966 (تحديد شروط الاشتراك في تنفيذ بعض الصفقات العامّة)، والمرسوم الرقم 9333 بتاريخ 26/12/2002 الّذي وضع معايير للتصنيف تستند إلى الخبرة السابقة والجهاز البشري والهيكل التنظيمي والوضع المالي والكشف الميداني، والمرسوم الرقم 8117 بتاريخ 29/8/1967 (تنفيذ الإقصاء عن الاشتراك في الصفقات العامّة) المرسوم الرقم 14601 بتاريخ 30/5/1970، الذي نظّم عمليات الاستلام الصفقات المشوبة ببعض النواقص أو العيوب الطفيفة، في مرحلتي الاستلام المؤقت والاستلام النهائي والمرسوم الرقم 10515 بتاريخ 23/7/2003 (تحديد السلع الوطنية المستفيدة من الأفضلية في المناقصات العامّة)، الذي حدّد أنواع السلع الوطنية التي تستفيد من الأفضلية الممنوحة بنسبة 10 % بموجب القوانين، عن السلع الأجنية في المناقصات العامّة.
كذلك اعتبر الكاتب أن الحوكمة تتحقق عبر تكامل النصوص المتعلقة بإدارة المال العام وأهمها قانون الشراء العام، قانون المحاسبة العمومية، قانون تنظيم ديوان المحاسبة، تنظيم التفتيش المركزي، قانون العقوبات اللبناني وتنظيم مجلس شورى الدولة ، إضافة إلى قوانين مكافحة الفساد في القطاع العام وإنشاء الهيئة الوطنية لمكافحة الفساد وقانون الإثراء غير المشروع والتصريح عن الذمة المالية.


